

目前,《保险法》修订草案正在向社会公开征求意见,意见反馈截止到10月3日。
时隔十余年,保险法迎来“大修”,这次修订,涉及保险消费者的权益保护会有什么样的变化?
专家介绍,整体而言,《保险法》修订草案体现出维护消费者合法权益的明显倾向。
中央财经大学教授李晓林表示,“它通过重塑保险合同的规则,确实压实了这些保险主体的责任,从立法角度明确下来以后,保险消费者的权益保护就有依据了。”
长期保单“犹豫期”拟被写进法律
按照草案:保险期一年以上的人身保险合同,按监管规定设置犹豫期。消费者在犹豫期内申请退保,投保人在犹豫期内解除合同的,保险人应当及时退还保险费。
这意味着,买长期险,再也没有“口头犹豫期”,全部是法定保障权益,彻底避免冲动投保。
明确禁止销售误导等侵害消费者合法权益的行为
与犹豫期同时加强的,还有保险销售行为本身。修订草案增加个人信息保护规则,并明确禁止销售误导等侵害消费者合法权益的行为。
案例1:男孩确诊重疾 保险公司称“检测报告不符条件”拒赔
小浩出生于2020年3月份,在他两岁多的时候,小浩妈妈察觉到了孩子的异常表现:走路总是挺着肚子,不爱跑跳,平衡及协调能力较差。
通过医院的血液基因检测,小浩被确诊为一种严重的肌营养不良症,后续需要承担高昂的医疗费用。此时,小浩妈妈想起在孩子几个月大时,曾在网上为其购买过一份重疾险。
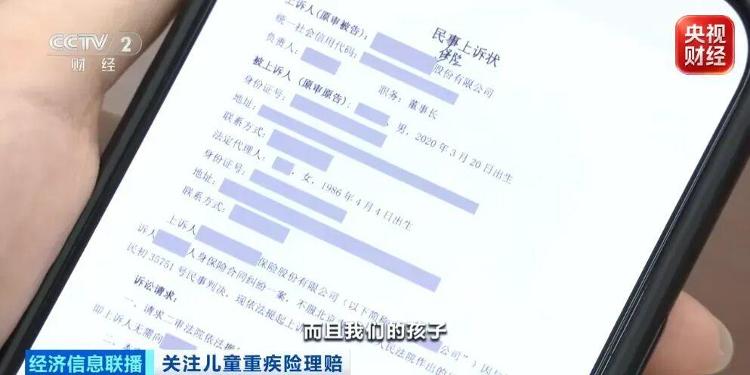
而当小浩妈妈向投保的保险公司申请理赔,保险公司客服却表示:根据保险合同约定,严重肌营养不良症的理赔,需要提交肌电图、肌肉活检等检查结果,小浩妈妈提供的基因检测确诊报告不符合理赔条件,因此不予理赔。
患儿家长王女士表示:孩子本来就是肌肉逐渐萎缩,如果做活检,要给他再拉一个伤口,他那个伤口可能永久就恢复不了了。
无奈之下,小浩妈妈将保险公司诉至法院。一审法院判决:保险公司需向小浩赔付保险金,保险公司不服,又上诉至北京金融法院。
经手此案的北京金融法院法官舒翔介绍,经走访协和医院相关领域的顶级医学专家,了解到在杜氏病的临床确诊领域,基因检测标准已是目前公认的黄金标准,不仅创伤性小,检测准确度也极高,商业保险机构不应依据合同中僵化的条款规定拒绝理赔。
北京金融法院最终认定:小浩所患疾病属于合同约定的重大疾病和少儿罕见疾病,驳回保险公司上诉,维持原判。在法院的高效推进下,小浩妈妈很快拿到100万元的理赔款。
案例2:孩子患重病 保险公司称“未采用合同约定治疗方式”拒赔
同样是孩子患重病,李先生也遭遇了拒绝理赔的情况,保险公司提出的理由是没有采用合同约定的治疗方案。
2023年8月,六岁的小李被医院确诊为肝豆状核变性,这是一种遗传代谢重大疾病,患者体内的铜离子无法正常排出,会引发肝硬化、震颤、精神症状等严重症状,需要终身治疗。家长李先生在孩子一岁时,曾为孩子投保一份重大疾病险,保险金额40万元。
而当他向保险公司申请理赔时,却遭到了拒绝。保险公司称,被保险人未进行螯合剂治疗,不符合保险合同的理赔约定,合同约定必须采用螯合剂治疗,他们才认为符合理赔条件。
李先生表示,咨询过医生,螯合剂更多是针对成人铜的伤害已经达到可能不太可逆的程度时,才会使用的强药性治疗药物。对于小朋友来说,并不需要使用螯合剂。我们只是站在保护好孩子的基础上,选择有效治疗方式。
第一次开庭李先生败诉,就此上诉至北京金融法院。经手此案的北京金融法院法官厉莉表示,医学是不断发展的,重大疾病保险的时间跨度比较长,在保险合同订立的时候,基于当时医学的判断不足以覆盖未来,保险条款的制定也应当与时俱进,不能和医学的发展存在一定的冲突。
厉莉表示,根据保险法第19条的相关规定,保险人不能以限制被保险人依法享有的合法权利、接受合理医疗服务的权利,作为保险是否理赔的条件。
最终北京金融法院二审判决撤销一审判决,判令保险公司赔付小李保险赔偿金40万元,并豁免小李保险合同后续保险费。
在上述两个案例中,因被保险人与保险人对保险合同的约定理解产生分歧,被保险人一度陷入无法获得理赔的困境。
中央财经大学教授李晓林表示:针对当前存在的销售误导、理赔争议,格式条款不够公平、退保损失过大等这些民生痛点,保险法修订草案通过重塑保险合同的规则,确实压实了这些保险主体的责任,提高了违法的惩戒力度,从立法角度明确下来以后,消费者权益保护就有依据了。
完善保险公司偿付能力监管
筑牢保单安全底线
一张保单的履约周期往往长达几十年。消费者今天缴纳的保费,保险公司可能需要在多年以后才能承担保险金给付责任。
很多人最大的担忧就是:万一保险公司倒闭、转型,自己的保单会不会作废、权益打水漂?
李晓林表示,这其实是最大的挑战。对保险机构的严格监管,从来都是保护消费者本身应得的权益。
正因如此,此次修订除了规范销售和合同制度,也用了较大篇幅完善保险公司的偿付能力监管、资产负债管理、风险处置和市场退出制度。
监管模式重大升级
消费者权益更有保障
南开大学金融学教授田利辉解读,保险公司能否持续经营、有没有赔付能力,直接决定消费者的保单是否有效、理赔能否兑现。
本次《保险法》大修,实现了监管模式的重大升级,即从单一的行为监管转变为行为监管+审慎监管双支柱模式。
新增多条监管条款,覆盖股东穿透监管、偿付能力核查、风险处置机制、消费者权益保护、违法违规成本惩戒等多个维度,让保险行业经营更规范,消费者权益更有保障。